
미국 -중국 갈등과 우크라이나 – 러시아 전쟁 이후 한국의 제조업은 전 세계의 구원줄이 된 것 처럼 보인다. “서방의 무기고”라는 이름 까지 얻으며 다양한 무기를 생산 및 수출하고 있으며 이러한 공급 능력은 오지 한국만이 보유한 것으로 평가 받는다. 그 외에도 전력, 전자, 기계 등 중국을 견제하는 국가들이 가진 거의 유일한 대안은 한국 뿐이라고 평가 받고 있다. 우리도 사실은 유럽이나 미국 처럼 제조업 비중을 줄이고 서비스업으로 무게 중심을 이동하고 싶었다는 과거의 기억을 떠올리면 지금의 상황은 얼떨떨하게 다가올 수 밖에 없다.
한국 제조업이 살아남은 이유는 경쟁력 때문만이 아니다. 퇴출을 미루는 금융 시스템과 반도체 호황이 결합된 결과다. 전경련 분석에 따르면 한국 상장사 좀비기업 비중은 2025년 27.6%로 2017년 11.8%에서 급증했다. 한국은행 기준 외감기업 좀비 비중도 19.1%로 역대 최고다. 그러나 좀비에 대한 대출 비중은 21.2%로 1년 새 5.6%p 급증했고, 이는 은행의 에버그리닝 때문이다. 거기에 더해 반도체 호황이 이를 가리고 있다. “반도체 호황이 한국의 좀비기업들을 살리고 있다.”라는 진단이 나오는 이유다. 이 구조는 단기적으로는 공급망을 지켰다는 긍정적인 면이 있지만, 장기적으로는 정상 기업의 투자와 생산성을 갉아먹는 악순환이라는 점을 우리는 인정해야한다.
1. 숫자로 본 좀비 공화국
좀비기업 정의는 3년 연속 이자보상배율 1 미만으로 말하자면 번 돈으로 이자도 못 갚는 기업이다.
- 상장사 기준: 2025년 2,558개 중 27.6%가 좀비. 미국 상장사는 30.7%로 한국보다 높다. 한국은 증가 속도가 가장 빠르다. 2017년 11.8% → 2025년 27.6%
- 외감기업 기준: 2024년 말 17.1%에서 2025년 9월 19.1%로 2%p 상승, 한국은행 통계 작성 이후 최고치
- 업종별: 제조업 25.6% vs 부동산 43.7%, 숙박음식 28.4%, 예술·스포츠·여가 60%. 제조업이 상대적으로 양호한 이유는 반도체 호황 때문이다.
- 부채 기준: 아시아 10개국 좀비 부채 비중 21.4%. 한국도 포함된다. 좀비에 대한 신용공여는 전체 기업대출의 21.2%로 1년 전 15.6%에서 급증했다.
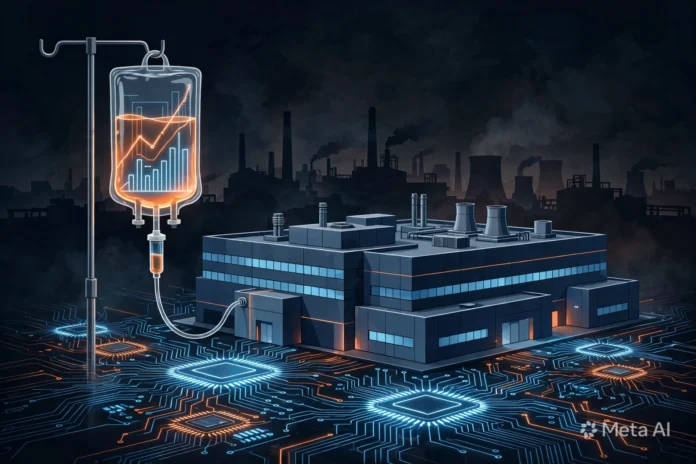
즉, “대부분이 좀비”는 아니지만 “4곳 중 1곳이 인공호흡기”인 생태계는 맞다.
2. 어떻게 연명하나 – 에버그리닝의 구조
IMF는 “좀비 대부분이 은행의 상환유예에 의존한다”고 지적한다. 메커니즘은 90년대 일본과 동일하다.
- 일본 대형은행들은 부실 차주를 살리기 위해 형식적 재구조화를 반복해 좀비에게 신용을 계속 흘려보냈다.
- 학자들은 90년대 일본 은행들이 부실 대출을 은폐하기 위해 수익성 없는 차주에게 대출을 계속 연장하는 에버그리닝을 했다고 분석한다.
- 또한 좀비가 지배적인 산업일수록 고용 창출·소멸과 생산성이 더 억제된다고 밝혔다.
한국도 이를 답습한다. 은행 입장에서는 부실을 공식 인정하면 자기자본비율이 떨어지니, 만기를 연장해 손실을 뒤로 미루는 방식을 택했다. 그리고 이러한 선택이 반복되면서 완전히 고착화됐다. 정책금융, 신용보증, 워크아웃, 회생 절차의 느린 속도가 모두 같은 역할을 맡았다. 거기다가 코로나 이후 정부 보증 대출이 만기 연장되며 좀비가 대거 추가로 양산됐다.
3. 호황이 가리는 것
코리아타임스는 최근 기사에서 “Chip boom masks Korea’s growing zombie firm problem”이라고 제목을 뽑았다.
반도체가 벌어주는 영업이익이 제조업 평균을 끌어올리니, 평균은 건전해 보인다. 그러나 석유화학·철강·금속제품 등 비반도체 제조업의 이자보상배율 100% 미만 기업은 40.9%로 2013년 이후 처음 40%를 넘었다. 이는 유럽·미국의 재산업화와 대비된다. 유럽 제조업의 GDP 기여도는 2000년 18%에서 2022년 15%로 하락했고, 미국은 2012년 11.3%에서 2024년 10.2%로 하락했다. 미국·유럽은 47%가 이미 리쇼어링에 투자했고, 온쇼어 비중을 49%까지 끌어올릴 계획이다.
즉, 미국·유럽은 제조업 생태계를 잃고 다시 짓는 중이고, 한국은 제조업 생태계를 안 죽여서 버티는 중이다. 전자는 비용, 후자는 생산성 저하라는 대가를 치르는 중이다. 그리고 이 대가를 작게 치루는 쪽이 경쟁에서 승리할 것이라는 건 자명하다.
4. 왜 걸림돌인가
한국은행 문건들의 결론은 명확하다. 좀비 비중이 높을수록 정상 기업의 투자·고용·생산성·수익성이 모두 낮아진다.
- 신용 혼잡: 좀비에 묶인 21.4%의 부채가 정상 기업 대출 금리를 올린다.
- 노동·설비 홀딩: 좀비가 인력과 부지를 붙잡아 정상 기업 성장을 막는다.
- 가격 왜곡: 좀비가 덤핑으로 버티며 정상 기업 마진을 깎는다.
호황이 끝난 뒤 남는 건 더 많은 좀비와 더 낮은 생산성이다. 한국은행 총재가 “위험 분담 모델로 전환해야 한다”고 한 이유다. 무조건 살리는 게 아니라, 무조건 죽이는 것도 아니라, 기술력은 있는데 일시적 자금난인 기업과 기술적 열위인 기업을 구분하자는 것이다. 그것이 한국의 생존 여부를 가를 것이다.