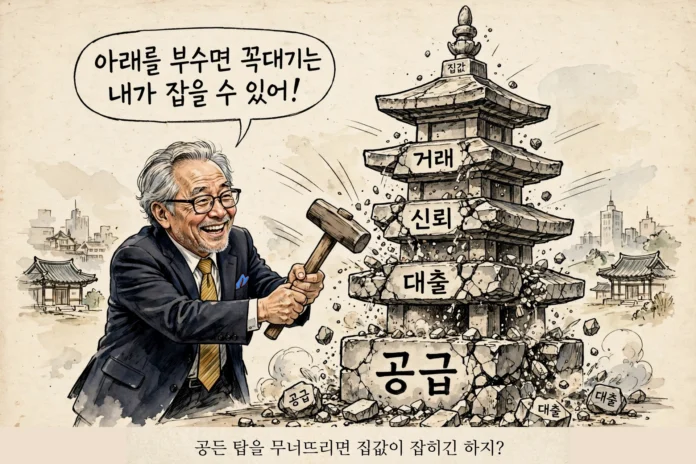

집값이 내려간다고 한다. 이재명 대통령은 국무회의에서 “놀라울 정도로 떨어지고 있다”고 했고, SNS에서는 해당 보도를 가짜뉴스라 했다. 강남3구를 말한 것인데 전체 폭락으로 왜곡한다는 취지다.
물론 강남3구는 내렸다. 9월 마지막 주 강남구 -0.56%다. 그러나 서울 전체는 90주 연속 상승 중이다. 문재인 정부 최장 기록인 85주를 넘어섰다. 22개 구는 여전히 오르는데 3개 구가 내린 것을 두고 안정이라 부르는 것은 자의적 해석이다. 신동욱 의원이 말한 “인디언 기우제”라는 표현이 딱 맞는다.
이 정부의 정책이 문재인 시즌2라는 비판이 나오는 이유는 처방이 동일하기 때문이다. 문재인 정부는 세제 강화, 대출 규제, 규제지역 지정이라는 3종 세트로 5년간 서울 아파트값을 62.55% 올려놓았다. 전국 38.41% 상승이다. 사상 초유의 폭등이었다.
이재명 정부는 출범 4개월 만에 네 번째 대책을 냈다. 6·27 대출 규제, 9·7 공급, 10·15 안정화, 그리고 다주택자 양도세 유예 종료. 본질은 하나다. 돈줄을 막는 것이다. 수도권 주담대 6억 상한, 만기 30년, 시가 15억 초과면 4억, 25억 초과면 2억. LTV 40%. 생애최초도 80%에서 70%로 낮췄다.
8억 아파트를 사려면 현금 5억이 필요하다. 15억 아파트는 11억이 필요하다. 연소득 1억인 청년의 대출 한도는 스트레스 DSR 3.0%로 1억이 깎였다. 일본은 어떤가. 영주권자면 LTV 100%가 상식이고, 변동금리 0.35∼0.55%, 35년 고정이 1.8∼2.1%다. 일본은 버블이 붕괴한 뒤에도 집을 사려는 서민에게 돈을 빌려줬다. 우리는 버블이 오기도 전에 서민에게서 사다리를 걷어찼다.
중앙일보 보도에 따르면 서강대 이상근, 동덕여대 강호준 공동 연구팀이 2002년부터 2024년까지 55건의 규제를 분석했다. 결론은 명확했다. 대출 규제는 서울 집값 안정에 통계적 유의성이 없었다. 부산 -13.1%, 비수도권 -17.3% 폭락인데 서울만 효과가 없었다. 규제가 강화되면 영끌족은 나가고 현금 부자와 외지인이 들어온다. 매수자 중 비서울 거주자 비중 1.55%p 증가. 집값은 안 잡고 사는 사람만 바뀐 것이다. 중앙일보 제목대로 “대출 규제가 서울 집값을 잡은 적은 한 번도 없다.”
여론조사에는 이 불신이 그대로 드러난다. 한국갤럽이 지난 10월 20∼22일 전국 만 18세 이상 1001명을 전화면접한 조사에서 대통령 직무수행 부정평가 이유 1위는 부동산 정책 18%였다. 경제·민생 16%, 국방·안보·대북 10%를 제쳤다. 이 조사는 일회성이 아니다. 한국갤럽이 11월 3∼5일 1001명을 조사한 11월 첫째 주 결과에서도 부동산 정책은 19%로 석 달 넘게 부정평가 이유 1위를 유지했다. 7월 넷째 주부터 시작된 1위가 3개월째 이어지고 있는 것이다. 시장은 이미 답을 내놓고 있는 셈이다.
그런데 정부는 대안을 내놨다. 다세대·다가구 면적을 660㎡에서 1000㎡로 51.5% 늘리고, 층수를 3층에서 4층으로 올린다. 30여년 만의 완화다. 도심 공급이라 한다. 그러나 국민이 원하는 것은 아파트다. 성북구 조사에서 10명 중 8명이 아파트를 선호한다. 이유는 주거 안전성 때문이다. 다세대·빌라는 어떤가. 2026년 9월 기준 전세사기 4만1559건, 대부분이 빌라다. 유령 호실을 만들어 전세대출을 가로채는 범죄도 다가구에서 나왔다.
여기에 반지하까지 주택수에 포함한다. 통계청 2024년 인구주택총조사에 반지하·지하 있는 주택 26만1천호, 거주 가구 39만8천가구. SH공사가 관리하는 1617호 중 931호는 주거 불가로 폐쇄됐다. 이런 것까지 포함해 “주택 충분하다”는 논리를 편다. 가붕개는 썩다리에서 살라는 격이다. 내 아이에게 더 나은 주거환경을 누리게 하고 싶어하는 부모들의 마음은 분수를 모르는 투기행위로 매도됬다.
본론으로 돌아오자. 이 정책이 언젠가 집값을 내리게 할 수는 있다. 거래를 70% 줄이고 대출을 막으면 언젠가 지표상 가격은 내린다. 그러나 그것이 무슨 의미인가.
첫째, 이미 올려놓은 것을 일부 되돌리는 것에 불과하다. 노무현 정부 부터 같은 처방으로 서울 집값을 4배로 올려놓고 몇 십 퍼센트를 내리는 것을 성공이라 부를 수 있는가. 국민은 이미 문재인 정부에서만 60%의 폭등을 겪었고, 이제 얼마가 될지 모를 하락을 위해 무려 5억 현금을 요구받는다.
둘째, 그 과정에서 정책 자체가 병든다. 최경환 전 부총리가 말한 대로 절대 상한제는 매매 감소 → 신규 공급 위축 → 전월세 폭등으로 이어진다. 한국경제가 지적했듯 규제는 시장을 왜곡하고 비효율적 배분을 초래한다. 부정평가 1위가 3개월째 부동산이라는 갤럽 수치가 증명하듯 신뢰가 무너지면 시장은 정책 의도가 아닌 부작용에 반응한다. 2030년 입주 물량 5289가구라는 입주절벽이 상수인 상황에서 누가 정부 공급을 믿는가.
셋째, 서울시 백서가 증명했듯 박원순 시정기 389곳 해제, 43만호 증발이라는 원죄가 있다. 착공이 반토막 난 자리에서 대출만 조이면 공급은 더 죽는다. 오세훈 시정에서 정비구역 지정이 77곳에서 172곳으로 늘어난 것은 규제를 풀면 공급이 된다는 증거다.
[집값은 내려갈 수 있다. 그러나 이미 동일한 정책이 올려놓은 것을 일부 되돌리는 것에 불과하며, 그 과정에서 부동산 정책 자체가 병들게 될 것이다.]
병을 고치겠다고 내장을 전부 꺼내서 버리는 수술은 나름 성공할지(?) 모른다. 종양은 줄어든다. 그러나 환자는 죽는다. 환자가 죽으면 병을 고친 의미는 없다. 이것이 지금의 부동산 정책이다.